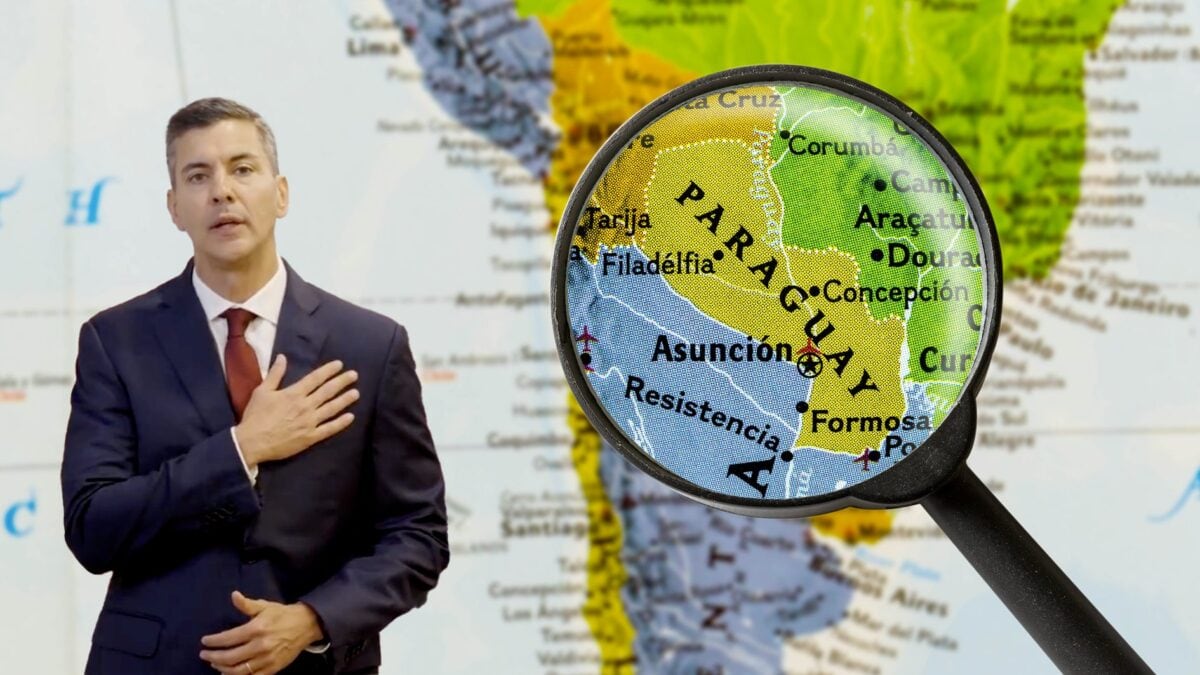
Il Paraguay sta attraversando una grave crisi bancaria, che ha innescato una successiva crisi istituzionale: Ueno Bank, una degli istituti bancari più diffusi in Paraguay e usata da più della metà della popolazione adulta, ha ricevuto una procedura di risoluzione dalla Banca Centrale, dopo che il suo indice di solvibilità (un indicatore della solidità patrimoniale di una banca, che misura la disponibilità di capitale rispetto ai rischi assunti) era sceso sotto la metà del minimo richiesto.
L’intervento ha lasciato senza accesso ai conti circa 3 milioni di clienti, in un Paese di circa 6,5 milioni di abitanti, congelando app, carte e sportelli. La crisi finanziaria è diventata politica nel giro di due giorni: il presidente Santiago Peña, legato in passato al gruppo proprietario della banca, ha annunciato le dimissioni giovedì 5 novembre mentre la Camera dei Deputati portava avanti un procedimento di impeachment sostenuto perfino dal suo stesso partito.
Nel Paese sono scoppiate forti proteste, con la popolazione che è scesa in piazza per chiedere la restituzione dei propri risparmi.
Davanti a questa notizia, viene spontaneo chiedersi: una situazione come questa potrebbe accadere anche in Europa? Nei Paesi dell'Area Euro, le banche più importanti sono soggette alla vigilanza della Banca Centrale Europea e i risparmi sono coperti da una garanzia fino a 100.000 euro per correntista, finanziata dalle banche stesse.
Cos'è successo in Paraguay: lo scandalo bancario e le dimissioni del Presidente
Fino a pochi mesi fa, la Ueno Bank era descritta come una delle storie di successo del sistema finanziario paraguaiano. Secondo la ricostruzione della BBC, le sue origini risalgono al 1976 come Financiera El Comercio, con l’istituto che, dopo l’autorizzazione della Banca Centrale, si è trasformato in banca a fine 2023. Nel 2024 l’espansione è proseguita con l’assorbimento di Visión Banco, che ha portato in dote oltre un milione di clienti. A settembre 2026 Ueno dichiarava più di 3 milioni di clienti (in un Paese di circa 6,5 milioni di abitanti) e oltre 3 milioni di transazioni al giorno.
Il collasso è iniziato dopo che la Banca Centrale del Paraguay ha avviato la procedura di risoluzione nei confronti di Ueno Bank dopo aver riscontrato che l’indice di solvibilità era precipitato sotto la soglia di legge. La procedura trasferisce il controllo alle autorità per la verifica degli attivi, ma nel frattempo ha bloccato di colpo i conti dei clienti, scatenando code e proteste per le strade del Paese.
A rendere la crisi finanziaria anche una crisi politica è stata la vicinanza tra la banca, il regolatore e il potere politico. La BBC Mundo ricorda come il presidente Santiago Peña figurava come azionista di Ueno Holding e che all’inizio del 2025 aveva dichiarato di aver ceduto la propria quota, negando qualsiasi legame con la banca. Ancora più delicato è il ruolo di Carlos Carvallo Spalding (ora dimessosi): prima di assumere la guida della Banca Centrale nell’agosto 2023 era stato presidente della Financiera Ueno, cioè dell’entità da cui è nata la banca che poi avrebbe dovuto vigilare. Ed è stato lui, pochi mesi dopo l’insediamento, ad approvarne la trasformazione in istituto di credito.
In sostanza, come evidenziato da alcuni economisti intervistati dalla BBC, un istituto appartenente a un solo conglomerato aveva raggiunto una clientela equivalente a oltre metà della popolazione adulta del Paese, concentrando anche ingenti depositi provenienti da enti pubblici e previdenziali, mentre la Banca Centrale aveva già avvertito, mesi prima, dei prestiti eccessivi verso società legate ai proprietari.
Il problema, quindi, è anche di fiducia: quando chi presiede la Banca Centrale ha diretto in precedenza la banca che dovrebbe controllare e il capo dello Stato è stato socio d’affari dei suoi proprietari, si rischiano gravi conflitti d’interesse.
Sul piano politico, dopo che il Parlamento ha annunciato l'intenzione di avviare una procedura di impeachment contro di lui, Santiago Peña ha presentato le dimissioni, affermando di agire per la stabilità del Paese e le istituzioni democratiche e scusandosi con chi aveva affidato i propri risparmi al sistema finanziario.
Per i risparmiatori, invece, la Banca Centrale del Paraguay ha predisposto un meccanismo per la restituzione dei depositi ai risparmiatori, ma non è immediato e non vi è alcuna garanzia che l'intero importo venga rimborsato. Il Fondo di Garanzia dei Depositi paraguaiano, infatti, copre fino a 228,3 milioni di guaraníes (circa 33.000 euro) per risparmiatore. Chi però ha depositi superiori a quella soglia non sa ancora quando e quanto potrà recuperare.
Un evento simile può succedere in Europa? Il sistema di vigilanza della BCE e le garanzie sui depositi
La domanda, a questo punto è una: un evento di questo tipo può accadere anche in Europa? In questo caso, conviene distinguere fra tre livelli, su ognuno dei quali l’architettura europea è strutturalmente diversa da quella paraguaiana:
- Chi protegge i risparmiatori quando una banca fallisce;
- Chi vigila sulle banche;
- Come i regolatori trattano la crescita veloce delle fintech.
Per quanto riguarda il primo punto, come riportato dalla Commissione Europea, i sistemi di garanzia dei depositi rimborsano i correntisti di una banca fallita fino a un importo di 100.000 euro e si fondano su un principio preciso: sono finanziati interamente dalle banche, senza ricorso al denaro dei contribuenti. La direttiva 2014/49/UE impone a ogni Stato membro di istituire almeno un sistema di garanzia a cui tutte le banche devono aderire. La soglia europea di 100.000 euro, quindi, è nettamente più alta del tetto paraguaiano di circa 33.000 euro e, soprattutto, poggia su fondi alimentati dall’intero settore bancario.
Questa normativa, tra l'altro, è stata rafforzata a marzo 2026, dopo che il Parlamento Europeo ha adottato in via definitiva un pacchetto sulla gestione ordinata delle crisi bancarie (entrato poi in vigore il 10 maggio 2026) che, tra le altre cose, rafforza e armonizza la posizione dei depositanti nella gerarchia dei creditori, attribuendo una particolare priorità alle somme recuperate dai fondi di garanzia dopo aver rimborsato i depositanti protetti.
Dal punto di vista della vigilanza, nell’area euro le banche più importanti sono soggette alla supervisione della Banca Centrale Europea, un’autorità sovranazionale separata dai governi nazionali e dagli istituti vigilati. È il contrasto più netto con il caso Ueno: in Paraguay a guidare la Banca Centrale era un ex dirigente della banca che è stata commissariata, mentre il sistema europeo mira a ridurre i rischi di interferenze politiche e conflitti d'interesse grazie a una vigilanza sovranazionale, a regole comuni e a controlli istituzionali su più livelli.
Insomma, da un punto di vista delle tutele e della struttura di vigilanza, nel caso in cui dovessero accadere episodi simili, i cittadini europei sarebbero meno esposti rispetto ai paraguaiani. Le regole europee offrono importanti strumenti di prevenzione, gestione delle crisi e tutela dei depositanti. Non escludono, però, il dissesto di una banca né eventuali interruzioni temporanee nell'accesso ai conti.
C'è anche un ultimo elemento distingue il contesto europeo: la capacità del supervisore di intervenire prima che un problema rischi di degenerare in una crisi bancaria. Secondo un'inchiesta del Financial Times pubblicata nel giugno 2026, nell'estate precedente la BCE aveva limitato temporaneamente il lancio di nuovi prodotti da parte della divisione bancaria europea di Revolut, chiedendo il rafforzamento dei processi interni di controllo e approvazione. Al centro delle preoccupazioni della BCE, infatti, c’era un modello organizzativo che privilegiava la velocità di lancio dei prodotti rispetto al rafforzamento dei controlli. In quel caso non si trattava di un istituto in dissesto, ma di una società in forte espansione, a cui il regolatore ha imposto di far procedere la crescita di pari passo con la gestione del rischio: esattamente il passaggio che, secondo gli economisti intervistati dalla CNN e dalla BBC, in Paraguay non ha funzionato, dove fondi pubblici hanno continuato ad affluire verso Ueno nonostante gli allarmi già precedentemente lanciati.