Con l’inverno alle porte, l'Italia ha superato il 90% di riempimento dei depositi di gas, centrando in anticipo i target di stoccaggio europei annunciati da Snam, ex Società Nazionale Metanodotti oggi attiva nell’intera filiera di gestione del gas naturale. Eppure, questa sicurezza non basta a fermare la volatilità dei prezzi: il 30 ottobre il TTF, mercato virtuale che fa da riferimento per il gas naturale in Europa, ha chiuso ad Amsterdam a 103 euro al megawattora, e nei giorni successivi è rimasto sopra gli 85. Per cercare di arginare i rincari, lunedì 9 novembre il Consiglio dei ministri ha approvato un nuovo decreto che fissa un tetto di 58,9 euro al megawattora al prezzo del gas usato per produrre elettricità ma lo sconto sarà applicato non prima di gennaio 2027.
Come si spiega, dunque, il paradosso dei costi? Per poter rispondere a questa domanda è necessario osservare al di là dei confini nazionali ed esplorare la nuova (e complessa) mappa del gas italiano. Una geografia energetica che è segnata da un ridimensionamento nei rapporti con la Russia e da un rapido aumento di navi cariche di GNL proveniente dagli Stati Uniti.
Da dove e come arriva il gas che si consuma in Italia?
Secondo i dati riportati dal Ministero dell’Ambiente e della Sicurezza Energetica (MASE), nel 2025 in Italia sono stati consumati circa 63,4 miliardi di metri cubi di gas, di cui il 95% importato dall’estero mentre la produzione italiana ne ha coperto la restante parte. Le modalità attraverso cui il gas viene trasportato e distribuito in tutta la penisola sono due: la prima è una rete di gasdotti internazionali, come quelli che collegano l’Italia all’Algeria e all’Azerbaigian, la seconda è una rete di navi metaniere che trasportano gas liquefatto, poi riportato allo stato gassoso grazie agli hub di rigassificazione italiani, come quelli di Ravenna, Piombino e Rovigo.
Un primato conteso tra Algeria e Stati Uniti
Sul fronte degli approvvigionamenti, l'Africa Settentrionale trainata dal gasdotto Transmed, è ancora la prima area geografica di rifornimento per volumi fisici stabili, in base ai dati raccolti nell’ultima Relazione annuale sulla Situazione Energetica Nazionale. L’Algeria, diventata il principale partner energetico del Paese subito dopo il crollo degli arrivi dalla Russia, conserva il primato assoluto nella fornitura di gas all’Italia immettendo oltre 20 miliardi di metri cubi all’anno e coprendo da sola circa un terzo del fabbisogno nazionale. Segue l’Azerbaigian, con circa 10 miliardi di metri cubi immessi direttamente in Puglia.
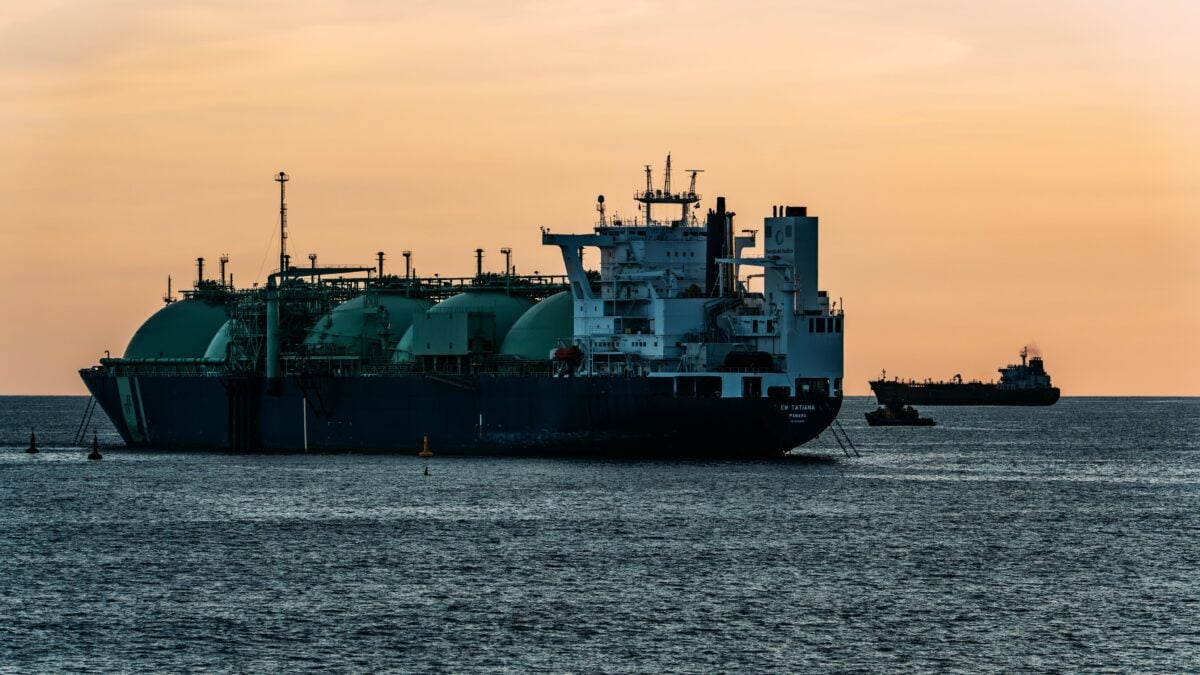
Se Algeri domina l'infrastruttura tradizionale, Washington ha conquistato il monopolio assoluto del gas naturale liquefatto. Il GNL statunitense giunge sulle coste italiane tramite navi metaniere per essere riportato allo stato gassoso nei cinque impianti di rigassificazione attivi del Centro Nord, un'infrastruttura che nel 2025 nella prima metà del 2026 ha gestito tra il 55% e il 60% del GNL totale sbarcato, portando il gas americano a coprire quasi un quarto di tutte le importazioni italiane e a superare i volumi di quello azero.
La sfida tra i due Paesi non si gioca solo sui numeri, ma sulla strategia industriale: da un lato il gas algerino è fisicamente vincolato al gasdotto che attraversa la Tunisia fino all’Italia, quindi, se dovessero esserci tensioni politiche o guasti lungo il percorso, quel flusso rischierebbe di interrompersi. La fornitura statunitense è meno vincolante: in questo caso, infatti, se una rotta via mare si bloccasse, i rigassificatori possono accogliere navi che provengono da altri paesi. Questo è ciò che è successo nell’ultimo anno ad Adriatic LNG, il terminale offshore di Rovigo storicamente legato al Qatar, che ha dovuto ridimensionare la vendita di GNL all’Italia a causa delle tensioni geopolitiche nello Stretto di Hormuz e nei paesi del Golfo.
I due fornitori, infine, permettono all’Italia di bilanciare gli approvvigionamenti sul territorio: l’Algeria è fondamentale per il Sud, mentre il GNL statunitense raggiunge il Centro-Nord attraverso le navi galleggianti di Piombino e di Ravenna. In particolare, la messa in esercizio commerciale del terminale FSRU di Ravenna, avvenuta a maggio 2025 con la nave BW Singapore, ha ridisegnato i flussi energetici interni della penisola diventando una porta d'ingresso preferenziale per il gas liquefatto americano.
I motivi che influenzano il prezzo del gas in Italia nonostante riserve piene
Il livello di riempimento degli stoccaggi nazionali non è un fattore sufficiente a isolare le bollette italiane dalle oscillazioni dei mercati globali e questo perché il sistema energetico italiano resta interconnesso sia alle dinamiche di prezzo europee, sia alla stabilità delle rotte marittime globali: